
Casa de R$ 300.000
Referência para comparar capital próprio, financiamento e autofinanciamento.
Valor de referênciaR$ 300.000
Seu capital informadoR$ 100.000
Diferença antes dos custosR$ 200.000
SIMULAR ESTE VALOR ↗
Crédito, aquisição imobiliária e planejamento patrimonial para quem quer tomar decisões financeiras com mais clareza e construir patrimônio ao longo do tempo.
Diagnóstico preliminar. Resultados dependem das condições, instituições, produtos e perfil analisado.
A Valorin conecta capital, capacidade financeira, objetivos e horizonte. Cada decisão precisa fazer sentido para sua realidade — e para a vida que você quer ter.
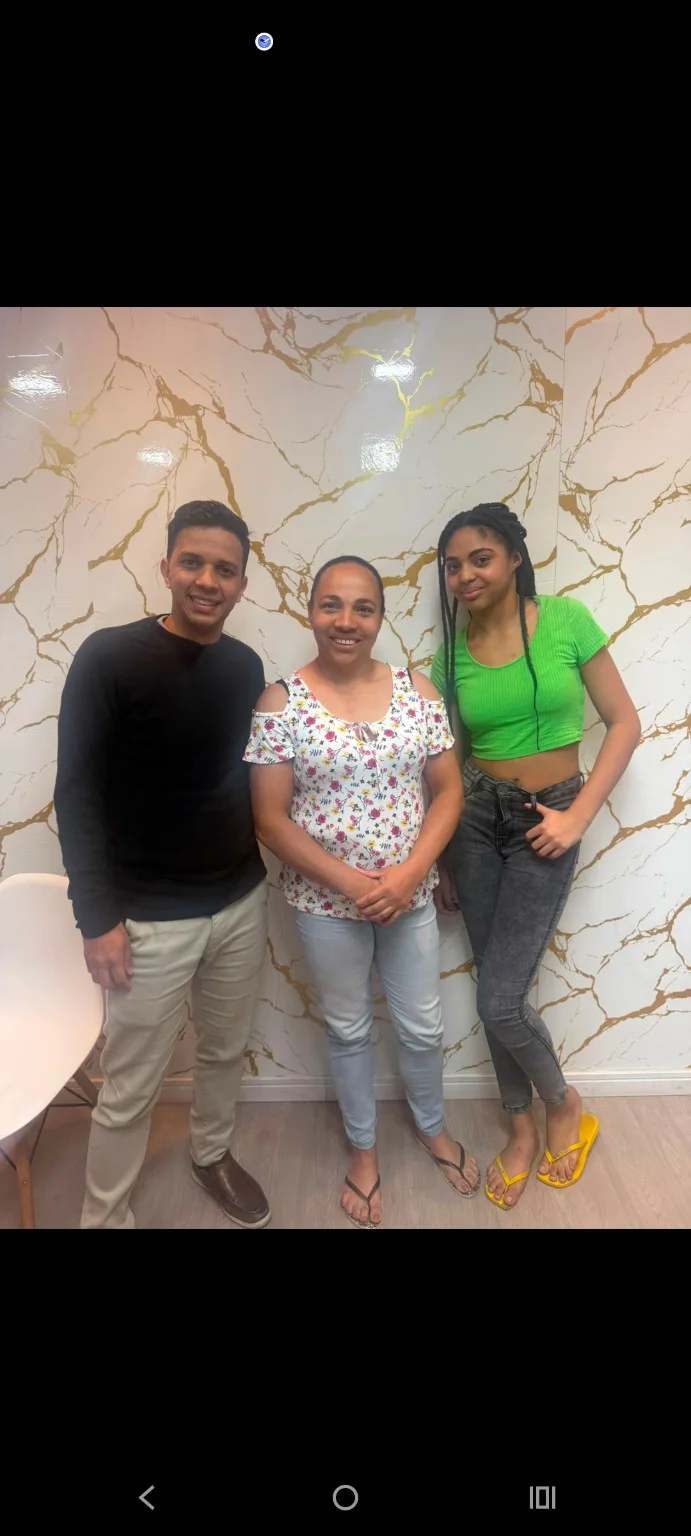
Registros de encontros com nossos clientes. Conhecer cada história é o ponto de partida para planejar.
Sete etapas para transformar intenção em um planejamento consciente, do primeiro diagnóstico à revisão da estratégia.
Renda, capital, dívidas e momento de vida.
O patrimônio que você quer construir.
Um compromisso mensal sustentável.
Crédito, autofinanciamento e investimento.
Capital, prazo, liquidez e riscos.
Próximos passos bem definidos.
Revisão à medida que sua vida evolui.
Utilizar capital próprio e/ou crédito para acessar ativos exige equilíbrio entre custo, prazo, liquidez e risco. Acelerar uma aquisição também pode ampliar obrigações.
Aquisição com seus recursos. Sem juros de financiamento, com maior concentração de capital no imóvel.
Capital comprometido · Liquidez reduzida
Entrada com recursos próprios e saldo por crédito bancário. A aquisição pode ser antecipada após aprovação.
Juros e encargos · Obrigação mensal
Formação de crédito em grupo, quando estruturada por consórcio. Exige planejamento e tolerância à espera.
Taxas e reajustes · Prazo de acesso incerto
Financiamento não é bom ou ruim por definição. É uma estrutura que precisa ser analisada dentro do seu objetivo.
A entrada reduz o valor financiado. O prazo distribui a amortização, enquanto juros, seguros, tarifas e possíveis indexadores afetam os pagamentos. Custos de avaliação, registro e tributos da compra devem ser considerados no orçamento.
SAC: amortização constante, com parcela financeira decrescente sob taxa fixa. Price: parcela financeira constante sob taxa fixa. CET: custo efetivo total da operação, que deve ser informado pela instituição. LTV: proporção entre valor financiado e valor de referência do imóvel. A instituição avalia renda, crédito, imóvel e garantias; não há aprovação garantida.
Exemplo ilustrativo SAC com seus parâmetros atuais. Valores sem seguros, tarifas ou indexação.
Organize capital, prazo e capacidade mensal para planejar a aquisição de um imóvel. A estratégia precisa respeitar seu horizonte e a necessidade de acesso ao crédito.
Modalidade apresentada: consórcio imobiliário. Autofinanciamento estruturado é o planejamento dessa aquisição.
Participantes contribuem para um grupo administrado. A carta e as parcelas podem ser reajustadas. Compare taxa de administração, fundo de reserva quando aplicável, seguros, prazo e condições de utilização do crédito.
A contemplação ocorre por sorteio ou lance conforme contrato. Lance embutido, quando permitido, utiliza parte da carta e reduz o crédito líquido para comprar o imóvel. Lance próprio utiliza recursos do participante. As condições de amortização variam entre grupos.
Moradia, renda e patrimônio pedem decisões diferentes. Comece pelo que importa para você.
Sua casa começa com um orçamento sustentável. Compare entrada, custo do crédito e prazo de aquisição, preservando uma reserva para imprevistos.
Planejar minha casa ↗Escolha um exemplo para começar. Os valores abaixo são cenários de planejamento, não anúncios de imóveis disponíveis.
Referência para comparar capital próprio, financiamento e autofinanciamento.
Referência para comparar capital próprio, financiamento e autofinanciamento.
Referência para comparar capital próprio, financiamento e autofinanciamento.
Exemplos ilustrativos. Localização, área, conservação e documentação alteram o preço de uma casa. Não representam avaliação de mercado, oferta de venda ou garantia de aquisição. No simulador, você pode informar qualquer outro valor.
O imóvel pode ser moradia. Também pode fazer parte de uma estratégia patrimonial. A escolha pede atenção à liquidez, aos custos e à concentração.
Posse direta para morar ou alugar. Localização, documentação e qualidade do imóvel influenciam a decisão.
Manutenção, tributos, vacância e custos de transação afetam o retorno. A venda pode exigir tempo.
Imóveis podem perder valor. Diversificação, reserva e planejamento de longo prazo ajudam a dimensionar a exposição.
Não existe um ativo universalmente melhor. Existe uma estratégia compatível com cada objetivo.
Altere as premissas e observe os compromissos. Valores ilustrativos, sem vínculo com ofertas ou previsão de contemplação.
SIMULAÇÃO RÁPIDA · AJUSTE OS VALORES ABAIXO
Exemplos editáveis, sem oferta comercial. A escolha substitui os valores e as taxas atuais pelas premissas ilustrativas.
Capital é o recurso próprio disponível. Capacidade mensal é o valor que você consegue comprometer preservando suas despesas. Prazo em meses: 240 equivale a 20 anos.
Prazo compartilhado apenas para comparação. Lance não é entrada. Seu efeito na parcela ou no prazo depende do contrato e não está projetado aqui.
Premissas atuais: juros SAC 11% a.a.; administração 20%; reserva 2%; reajuste hipotético 4% a.a. Ajuste na análise avançada.
Hipóteses: SAC com taxa fixa, sem TR/IPCA, seguros e tarifas. Consórcio com reajuste anual na data de aniversário, taxa e reserva uniformemente distribuídas. Não inclui seguros. CET informado é exibido, sem recalcular parcelas.
primeira parcela financeira
Crédito disponível após aprovação, contratação e exigências da instituição.
Modalidade: consórcio imobiliário
parcela inicial estimada, antes de lance
Crédito depende de contemplação e análise contratual. Não há data garantida.
A primeira parcela SAC supera sua capacidade mensal declarada em R$ 1.161. Avalie imóvel de menor valor, maior entrada ou prazo diferente. No consórcio, considere que reajustes podem elevar a parcela futura.
Comprometimento inicial da renda no SAC: 43.0%. Nenhuma alternativa é escolhida automaticamente.
* Totais nominais, não ajustados a valor presente. A comparação não contempla aluguel durante a espera, custo de oportunidade, seguros e todos os custos de aquisição. No consórcio, totais são anteriores aos efeitos de lance. ** Deduz apenas o lance embutido; lance próprio não reduz a carta disponível. Confirme as regras do grupo.
O resumo compartilhado contém o capital e os valores desta simulação.
Valores ilustrativos. Não constituem proposta ou aprovação.
Imóvel: R$ 500.000,00 · Capital: R$ 100.000,00 · Prazo: 240 meses
Renda: R$ 12.000,00 · Capacidade mensal: R$ 4.000,00
Juros efetivos: 11% ao ano · CET informado: não informado
Crédito: R$ 400.000,00 · Primeira parcela: R$ 5.160,50 · Última parcela: R$ 1.681,22
Juros estimados: R$ 421.007,42 · Total com entrada: R$ 921.007,42
Administração: 20% · Reserva: 2% · Reajuste hipotético anual: 4%
Parcela inicial: R$ 2.541,67 · Total sem reajuste: R$ 610.000,00 · Total com reajuste hipotético: R$ 908.231,40
Lance próprio: R$ 0,00 · Lance embutido: 0% · Crédito líquido inicial: R$ 500.000,00
SAC sem indexadores, seguros ou tarifas. Consórcio com reajuste anual hipotético e sem efeitos do lance nas parcelas. Não há data garantida de contemplação. Lance próprio não é entrada. Totais nominais, sem ajuste a valor presente, aluguel na espera, custo de oportunidade ou todos os custos de aquisição. CET informado não recalcula as parcelas. Nenhuma opção é escolhida automaticamente.
Valorin Consultoria Empresarial Ltda · CNPJ 63.027.099/0001-35
Um retrato preliminar dos seus números. Complete o diagnóstico para incluir dívidas, ativos, despesas e prioridades na análise.
CONSTRUIR MEU MAPA PATRIMONIAL ↗R$ 100.000 de capital · R$ 4.000/mês de capacidade declarada.
Moradia · médio prazo · Referência de R$ 500.000.
Diferença entre capital informado e valor de referência, antes de custos.
Capital próprio, financiamento, autofinanciamento e readequação. Para investimento, avaliar liquidez, diversificação e riscos.
Validar reserva e despesas, conferir custos reais e selecionar caminhos em uma análise individual.
Comece pelo seu objetivo. Na segunda etapa, compartilhe os detalhes que desejar para a análise.
Moradia, patrimônio, investimento ou renda.
Capital, prazo, custos e riscos no mesmo contexto.
Confirme escopo, condições e custos antes de contratar.
Conceitos que aproximam você de decisões mais conscientes sobre crédito, imóveis e patrimônio.
A decisão começa no destino do seu capital.
Ler perspectiva ↗Planejamento · GUIA ESSENCIALPatrimônio também é capacidade de escolha.
Ler perspectiva ↗Autofinanciamento · GUIA ESSENCIALEntenda a diferença entre carta e crédito líquido.
Ler perspectiva ↗A Valorin atua com análise e planejamento, com uma abordagem focada em análise, planejamento e construção de estratégias. Nosso ponto de partida é compreender seus recursos e seus objetivos para comparar caminhos com clareza.
Clareza · Transparência · Método · Planejamento · Responsabilidade · Visão de longo prazo.
Conheça nosso atendimento →
Entenda seus recursos, compare caminhos e construa uma estratégia compatível com seus objetivos.
COMEÇAR MEU DIAGNÓSTICO ↗